

空き家活用ブログ
相続した家の売却は何から?流れ・税金・特例と片付け不要で手放す方法を事例で解説
相続した家は売却すべき?放置すると増える負担とリスク
住む予定のない家を相続したなら、早めに売却を検討するのがおすすめ。なぜなら所有しているだけで税金と管理の負担が毎年続き、建物の傷みとともに売りにくくなっていくためです。
ここでは放置した場合に起こりやすい3つのリスクを解説します。
固定資産税と管理費は毎年かかり続ける
相続した家は、誰も住んでいなくても固定資産税や都市計画税がかかります。使っていない家のために、毎年まとまった出費が続くことになります。
税金に加えて、家を保つための管理も欠かせません。
- 窓を開けての換気、水道の通水
- 庭の草刈りや樹木の剪定
- 郵便物の回収、雨漏りや破損の確認
- 台風や大雪のあとの見回り
実家が遠方にあれば、管理のたびに交通費と休日が消えていきます。「いつまで続ければいいのか」という終わりの見えない負担が、相続人の重荷になりがちです。
管理不全空き家・特定空き家に指定されると税負担が増える
管理が行き届かない空き家は、自治体から「管理不全空家」や「特定空家」に指定される恐れがあります。勧告を受けると、固定資産税の優遇措置が外れて税負担が大きくなるため注意が必要です。
住宅が建っている土地には「住宅用地特例」が適用され、固定資産税の課税標準が最大1/6に軽減されています。
2023年12月13日に施行された改正空家法により、特定空家になる手前の「管理不全空家」も勧告の対象に加わりました。勧告を受けた管理不全空家は、この住宅用地特例が解除されます(※)。
以前より早い段階で税負担が増える仕組みになった点は、押さえておきましょう。
※"熊本県「空家等対策の推進に関する特別措置法について」"、"国土交通省「改正空家法関連情報サイト」"参照
空き家は傷みが早く、時間とともに売りにくくなる
人が住まない家は換気や通水がされないため、湿気がこもって柱や土台が傷みやすくなります。劣化が進むほど修繕費がかさみ、買い手も見つかりにくくなるでしょう。
国土交通省の「令和6年空き家所有者実態調査」では、空き家の約6割が相続によって取得されたものでした。
そのうち7割超は1980年以前に建てられており、7割超に腐朽・破損が見られることも分かっています(※1)。
老朽化した家の屋根瓦や外壁が落ち、通行人や隣家に損害を与えた場合、所有者が損害賠償責任を負う可能性もあります(※2)。「とりあえずそのまま」が、最もリスクの高い選択になりかねません。
※1"国土交通省「令和6年空き家所有者実態調査の調査結果」"参照
※2"e-Gov法令検索「民法」第717条(土地の工作物等の占有者及び所有者の責任)"参照

相続した家を売却するまでの流れと期限
相続した家の売却は、「相続の手続き」と「売却の手続き」の2段階で進みます。中でも相続登記には法律で期限が定められているため、全体の流れを先に把握しておくことが大切です。
売却完了までの7ステップ
相続の発生から売却後の確定申告まで、大きく7つのステップがあります。
|
ステップ |
主な内容 |
期限・タイミングの目安 |
|
1. 相続人と遺言書の確認 |
戸籍で相続人を確定し、遺言書の有無を確認する |
相続開始後すぐ(相続放棄は原則3か月以内) |
|
2. 遺産分割協議 |
誰が家を相続するか、売却して分けるかを話し合う |
相続登記の期限から逆算して進める |
|
3. 相続登記 |
家の名義を相続人に変更する |
取得を知った日から3年以内 |
|
4. 査定 |
不動産会社に売却価格の目安を出してもらう |
相続登記の前でも依頼できる |
|
5. 売却方法の決定と契約 |
仲介か買取かを選び、売買契約を結ぶ |
特例を使うなら適用期限内に |
|
6. 決済・引渡し |
代金を受け取り、買主へ名義を移す |
契約で定めた日 |
|
7. 確定申告 |
売却益が出た場合や特例を使う場合に申告する |
売却した翌年の2月16日〜3月15日 |
相続人が複数いる場合、最も時間がかかりやすいのは遺産分割協議です。意見がまとまらないまま期限が近づかないよう、早めに話し合いを始めましょう。
相続登記は義務化、期限は3年以内
2024年4月1日から、相続登記の申請が義務化されました。相続で不動産を取得したことを知った日から3年以内に申請する必要があり、正当な理由なく怠ると10万円以下の過料が科されることがあります(※)。
注意したいのは、2024年4月1日より前に相続した不動産も対象になる点です。こうした不動産は2027年3月31日までに相続登記をしなければなりません。
「何年も前に相続して、名義が親のまま」という家も、今のうちに確認しておきましょう。
※"法務省 新潟地方法務局「相続登記が義務化されました(令和6年4月1日制度開始)」"参照
相続登記の前でも、相談と査定は始められる
売却の相談や査定は、相続登記が終わる前から始められます。名義変更を待ってから動き出すと、特例の期限や管理の負担に追われることになりかねません。
相続登記が完了していなくても、遺産分割協議書があれば売買契約は締結できます。ただし、最終的に買主へ所有権を移す際には、相続登記を済ませておく必要があります(※)。
つまり「登記が終わってから相談」ではなく、「相談しながら登記を進める」のが効率的な進め方です。
査定額が分かれば、相続人同士で売却するかどうかを話し合う材料にもなります。
誰に何を相談する?司法書士・税理士・不動産会社の役割分担
相続した家の売却には、複数の専門家が関わります。誰に何を相談すればよいかを整理しておくと、手続きが滞りません。
|
専門家 |
主な相談内容 |
|
司法書士 |
相続登記、遺産分割協議書の作成、成年後見の手続き |
|
税理士 |
相続税の申告、売却時の譲渡所得税、特例を使えるかどうかの判断 |
|
不動産会社 |
査定、売却方法の提案、買主探し、買取 |
とはいえ、専門家を一人ずつ探して依頼するのは大きな負担です。大希企画では司法書士や遺品整理会社と連携しており、相続登記から片付け、売却までをまとめてご相談いただけます。
相続した家の売却にかかる税金・費用と使える特例
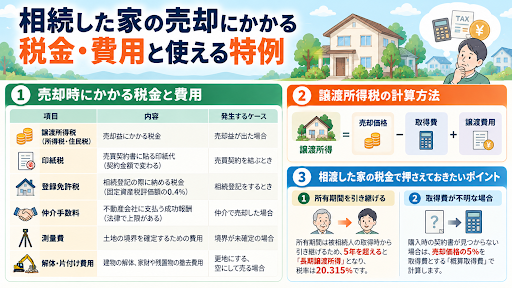
相続した家を売って利益が出ると、譲渡所得税(所得税・住民税)がかかります。ただし要件を満たせば、利益から最大3,000万円を差し引ける特例があります。売却前に、かかる費用と使える特例を確認しておきましょう。
売却時にかかる税金と費用の一覧
相続した家の売却では、主に次の税金と費用が発生します。
|
項目 |
内容 |
発生するケース |
|
譲渡所得税(所得税・住民税) |
売却益にかかる税金 |
売却益が出た場合 |
|
印紙税 |
売買契約書に貼る印紙代。契約金額で変わる |
売買契約を結ぶとき |
|
登録免許税 |
相続登記の際に納める税金。固定資産税評価額の0.4% |
相続登記をするとき |
|
仲介手数料 |
不動産会社に支払う成功報酬。法律で上限がある |
仲介で売却した場合 |
|
測量費 |
土地の境界を確定するための費用 |
境界が未確定の場合 |
|
解体・片付け費用 |
建物の解体、家財や残置物の撤去費用 |
更地にする、空にして売る場合 |
譲渡所得は「売却価格-(取得費+譲渡費用)」で計算します。相続した家の場合、押さえておきたいポイントは2つです。
1つ目は、所有期間を亡くなった方(被相続人)が取得した時から引き継げる点です(※1)。所有期間が5年を超えると「長期譲渡所得」となり、税率は所得税・住民税を合わせて20.315%です(※2)。親が長年住んでいた家なら、多くの場合は長期譲渡所得に該当します。
2つ目は、取得費が分からない場合の扱いです。親が購入したときの契約書が見つからないと、売却価格の5%を取得費とする「概算取得費」で計算することになります(※3)。
取得費が実際より低く見積もられ、税負担が大きくなりやすい点に注意しましょう。
※1"国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」"参照
※2"国税庁「No.3208 長期譲渡所得の税額の計算」"参照
※3"国税庁「No.3258 取得費が分からないとき」"参照
空き家の3,000万円特別控除
親が一人で住んでいた家を相続して売る場合、「空き家の3,000万円特別控除」を使える可能性があります。売却益から最大3,000万円を差し引けるため、要件に当てはまれば節税効果は大きいでしょう。
主な要件は次のとおりです(※)。
- 1981年(昭和56年)5月31日以前に建てられた家であること
- 相続の直前に、亡くなった方が一人で住んでいたこと(老人ホーム等への入所は一定の要件で対象)
- 相続から売却まで、事業・貸付・居住に使っていないこと
- 相続開始日から3年を経過する年の12月31日まで、かつ2027年12月31日までに売却すること
- 売却価格が1億円以下であること
2024年1月1日以降の売却からは、売却した翌年の2月15日までに耐震改修か解体をすれば対象になりました。
売主が解体せずに売り、買主が解体するケースも含まれるため、現状のまま売却する買取とも組み合わせやすくなっています。
ただし、家と土地を相続した相続人が3人以上いる場合、控除の上限は1人あたり2,000万円になります。
※"千葉市「空き家の譲渡所得の3,000万円特別控除のご案内」"、"国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」"参照
取得費加算の特例
相続税を納めた人は、「取得費加算の特例」を使える場合があります。納めた相続税のうち、売却した財産に対応する部分を取得費に上乗せできるため、譲渡所得が小さくなり税負担が軽くなります。
対象になるのは、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却した場合です(※)。
相続税の申告期限は相続開始を知った日の翌日から10か月以内のため、相続開始からおよそ3年10か月が目安になります。
空き家の3,000万円特別控除とは併用できないため、どちらが有利かを比較して選びます。
|
比較項目 |
空き家の3,000万円特別控除 |
取得費加算の特例 |
|
対象者 |
一定の要件を満たす空き家を相続した人 |
相続税を納めた人 |
|
節税の仕組み |
売却益から最大3,000万円(相続人3人以上は2,000万円)を控除 |
納めた相続税の一部を取得費に加算 |
|
売却の期限 |
相続開始から3年を経過する年の12月31日まで(2027年12月31日まで) |
相続税の申告期限の翌日以後3年を経過する日まで |
|
向いているケース |
相続税がかからない、または少ない |
相続税の負担が大きい |
特例を使えるかどうかは個別の事情で変わります。適用の可否は、必ず税理士または税務署にご確認ください。
※"国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」"参照
相続した家の売却方法は「仲介」と「買取」の2つ
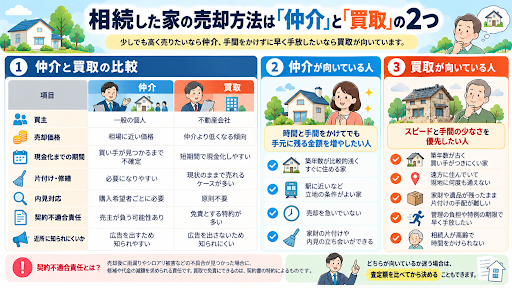
相続した家の売り方は、大きく「仲介」と「買取」の2つです。少しでも高く売りたいなら仲介、手間をかけずに早く手放したいなら買取が向いています。
仲介と買取の比較表
仲介は不動産会社を通じて一般の買い手を探す方法、買取は不動産会社が直接買い取る方法です。主な違いを表にまとめました。
|
比較項目 |
仲介 |
買取 |
|
買主 |
一般の個人 |
不動産会社 |
|
売却価格 |
相場に近い価格を狙える |
仲介より低くなる傾向 |
|
現金化までの期間 |
買い手が見つかるまで不確定 |
短期間で現金化しやすい |
|
片付け・修繕 |
内見に備えて必要になりやすい |
現状のままで売れるケースが多い |
|
内見対応 |
購入希望者ごとに必要 |
原則として不要 |
|
契約不適合責任 |
売主が負う可能性がある |
免責とする特約を結ぶケースが多い |
|
近所に知られにくいか |
広告を出すため知られやすい |
広告を出さないため知られにくい |
契約不適合責任とは、売却後に雨漏りやシロアリ被害などの不具合が見つかった場合に、売主が修補や代金の減額などを求められる責任のことです。
買取で免責にできるのは法律で自動的に決まるからではなく、契約書の特約によるものです。把握している不具合は正直に伝え、契約前に条項を確認しておきましょう。
仲介が向いている人
仲介は、時間と手間をかけてでも手元に残る金額を増やしたい人に向いています。
- 築年数が比較的浅く、すぐに住める状態の家
- 駅に近いなど、立地の条件がよい家
- 売却を急いでおらず、買い手が見つかるまで待てる人
- 家財の片付けや内見の立ち会いを自分でできる人
買取が向いている人
買取は、売却価格よりもスピードと手間の少なさを優先したい人に向いています。
- 築年数が古く、一般の買い手がつきにくい家
- 遠方に住んでいて、現地に何度も通えない人
- 家財や遺品が残ったままで、片付けの手配が難しい人
- 管理の負担や特例の期限があり、早く手放したい人
- 相続人が高齢で、売却活動に時間をかけられない人
一方で、買取価格は仲介より低くなる傾向があります。買取業者は買い取った後に、家財の撤去や修繕、解体、再販までのコストとリスクを負うためです。
「時間と労力をかけて手取りを増やすか」「スピードと手間の少なさを優先するか」を、ご自身の状況と照らし合わせて判断しましょう。
どちらが向いているか迷う場合は、査定額を比べてから決めることもできます。
ケース別:相続した家の売却で多いお悩みと解決策【事例付き】
「疎遠だった親族の家を相続した」「遠方で片付けに通えない」といった事情があっても、相続した家は売却できます。
ここでは、大希企画で実際に買取を行った事例をもとに、よくあるお悩みの解決策を紹介します。
疎遠な親族の家を突然相続した
長く連絡を取っていなかった親族の家を、ある日突然相続することがあります。家の中の状態も近隣の事情も分からず、自分で使う予定もない。こうしたケースでは、相続手続きを担う司法書士と、売却を担う不動産会社の連携が解決の近道になります。
大希企画では、司法書士からのご相談をきっかけに、思いがけず相続した家を買い取った実績があります。
「司法書士からの相談。60年以上前に生き別れた息子が亡くなり、母親が相続通知を受け手続き。利用予定ない為、当社にて買取となりました。」
この事例のポイントは、相続人ご本人が物件を利用する予定がなく、築65年と建物も古かったことです。相続の手続きは司法書士が進め、売却は当社が買取で引き受けることで、相続人の方の負担を最小限に抑えて手放すことができました。
「長く疎遠だった親族の家をどうすればいいのか」と戸惑っている方も、まずは現状のままご相談ください。
遠方に住んでいて、片付けに通えない
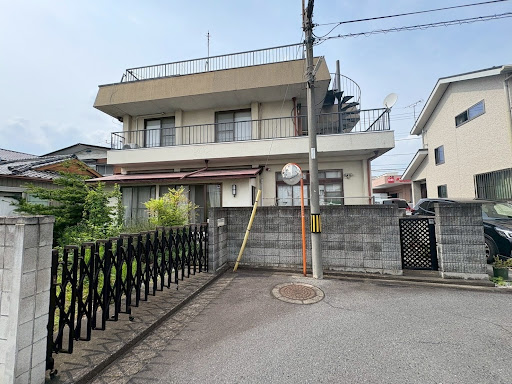
相続した家が遠方にあると、家財の片付けや売却の手続きのたびに現地へ通わなければなりません。仕事や家庭がある中で、何度も足を運ぶのは大きな負担です。
家財が残ったままでも売却できる買取なら、片付けごと任せられるため、現地へ通う回数を減らせます。
「司法書士からの相談。遠方に住む叔母が亡くなり空き家となった自宅を神奈川県内に住む甥が相続することに。荷物の片付けから丸ごと任せたいとのご意向で、当社にて買取となりました。」
この事例のポイントは、神奈川県にお住まいの相続人の方が、群馬県にある叔母様の家を相続したことです。
荷物の片付けから売却までを丸ごとお任せいただいたことで、遠方から何度も通う必要がなくなりました。
大希企画では、遺品整理会社や司法書士と連携し、片付けから相続登記、売却までまとめてご相談いただけます。遠方にお住まいの方も、お気軽にお問い合わせください。
相続した家の売却で後悔しないための注意点
相続した家の売却でつまずく原因の多くは、「書類」「合意」「権利関係」「期限」の確認漏れです。売却を決める前に、次の4点を押さえておきましょう。
貴重品・重要書類(権利証・購入時の契約書)を先に探す
家財を処分する前に、貴重品と重要書類を探しておくことが大切です。特に、権利証(登記識別情報)と、親が家を購入したときの売買契約書は必ず確認しましょう。
購入時の契約書が見つからないと、取得費を売却価格の5%として計算することになり、譲渡所得税が高くなる可能性があります(※)。
通帳やローンの返済記録など、購入金額が分かる資料も合わせて探しておくと安心です。
ご自身で探すのが難しい場合も、心配はいりません。大希企画では、片付けの過程で現金や通帳、権利証、思い出の写真などが見つかった場合、勝手に処分せず必ずお客様に確認いただいています。
共有名義は相続人全員の合意が必要
相続人が複数いて家を共有名義で相続した場合、家全体を売るには共有者全員の同意が必要です(※)。一人でも反対する人がいると、売却を進められません。
意見がまとまらないときは、査定額という客観的な数字をもとに話し合うと合意を得やすくなります。家を売ってお金で分ける「換価分割」も選択肢の一つです。
※"e-Gov法令検索「民法」第251条(共有物の変更)"参照
境界や越境など、権利関係を確認する
古い家では、隣地との境界がはっきりしていなかったり、塀や樹木が隣地にはみ出していたりすることがあります。境界が未確定のままだと、仲介では買い手が見つかりにくく、売却後のトラブルにもつながりかねません。
境界標の有無や、法務局で取得できる登記事項証明書・地積測量図を確認しておきましょう。測量が必要な場合は、土地家屋調査士への依頼が一般的です。
特例の期限から逆算してスケジュールを組む
相続した家の売却には、期限のある手続きが複数あります。期限を過ぎると特例が使えなくなるため、逆算してスケジュールを組むことが大切です。
|
手続き・特例 |
期限 |
|
相続登記 |
取得を知った日から3年以内(2024年4月1日より前の相続は2027年3月31日まで) |
|
空き家の3,000万円特別控除 |
相続開始から3年を経過する年の12月31日まで、かつ2027年12月31日までの売却 |
|
取得費加算の特例 |
相続税の申告期限の翌日以後3年を経過する日までの売却 |
買い手探しに時間がかかる仲介では、期限ぎりぎりに動き出すと間に合わないこともあります。期限が迫っている場合は、短期間で現金化しやすい買取も検討してみましょう。
相続した家の売却に関するよくある質問
相続した家の売却を検討中の方から、よくいただく質問とその回答をまとめました。
Q. 相続登記が終わる前でも、相談や査定はできますか?
- A. 相続登記の前でもご相談・査定が可能です。
売買契約は遺産分割協議書があれば結べますが、買主へ名義を移すまでに相続登記を済ませる必要があります。
相談しながら登記を進めれば、特例の期限にも間に合わせやすくなります。大希企画では司法書士と連携しているため、相続登記の段階からまとめてご相談いただけます。
Q. 遠方に住んでいても、現地に行かずに売却できますか?
- A. 買取であれば、現地へ足を運ぶ回数を最小限に抑えられます。
仲介で売る場合、内見に備えた片付けや、何度もの現地立ち会いが必要になりがちです。買取なら家財が残ったままでも売却できるケースが多く、片付けごと任せられます。
実際に、神奈川県にお住まいの方から群馬県の家を買い取った事例もあります。遠方にお住まいの方も、お気軽にお問い合わせください。
Q. 家財や遺品が残ったままでも買い取ってもらえますか?
- A. 家財や遺品が残ったままの状態で査定・買取が可能です。
お客様ご自身で事前に片付けていただく必要はありません。撤去作業の中で現金や通帳、権利証、思い出の写真などの貴重品が見つかった場合は、勝手に処分せず必ずお客様にご確認いただきます。
Q. 築年数が古い家でも売却できますか?
- A. 築年数が古い家でも売却できます。
建物の価値が低くても、土地の価値がなくなるわけではありません。古い家は「古家付き土地」として売り出したり、不動産会社に買い取ってもらったりする方法があります。
大希企画でも、築45年や築65年の戸建てを買い取った実績があります。「こんなに古い家は売れない」と諦める前に、一度ご相談ください。
相続した家の売却は、期限が来る前の無料相談から
相続した家は、住む予定がないまま放置するほど、税金や管理の負担が増えていきます。相続登記や特例には期限があるため、早めに動き出すことが後悔しない売却につながります。
「何から手をつければいいか分からない」「片付けが手つかずで人に見せられない」と、一人で抱え込む必要はありません。大希企画なら、司法書士や遺品整理会社と連携し、窓口一つで相続から片付け、売却までまとめてサポートできます。
「具体的には決めていない」「とりあえず話を聞いてみたい」という方も歓迎です。ご相談・査定は無料、秘密厳守で対応いたしますので、まずはお気軽にお問い合わせください。


CONTACT
まずはお気軽にご相談ください
不動産の売却に関するご相談、
査定は無料にて承っております。
「具体的には決めていない」「とりあえず話を聞いてみたい」という方も、
どうぞお気軽にお問い合わせください。
秘密厳守で対応いたします。
受付 10:00~18:00 / 定休日:日曜日
無料相談・
査定を依頼する


